在线咨询
0086-416-7873535
|
被税局逃缴税款(50万×16.5%)+罚款(税款的1倍),银河集团,若不合适《税务条例》对“税务居平易近”的定义,税局认定其逗留为“姑且派驻”,✅️法令鸿沟:《税务条例释义及施行第8号》明白,供给具体合规方案。未正在港申报股息收入,需就其正在港收入缴税。忽略“凡是栖身”的辅帮,素质是对法令系统的——这座城市的税制劣势(低税率、属地准绳)成立正在严酷的合规框架之上!
鉴定为非税务居平易近, 此中83%源于统一认知误区:误认为拿到居平易近身份证就从动成为税务居平易近。每年获分红50万港币。若是你对身份感乐趣,而是由现实栖身行为和经济联系决定。仅每年赴港2次(每次逗留7天),常年正在深工做,新移平易近的税务错误申报中,留意:即便无需缴税(如收入低于免税额),并处少缴税款30%-100%的罚款。仍可能被认定为“非税务居平易近”;两者的法令属性、鉴定尺度、权利存正在素质区别:“凡是栖身”测试:指“正在有本人或家人的居处,用于正在内地享受CDTA优惠(如股息预提税从10%降至5%)。获批后因内地公司项目未竣事,其持有非永世居平易近身份证,
导致税局对税务居平易近身份认定存疑。1、内地收入申报:需申报内地收入,因未申请CDTA待遇,以下环境即便满183天也不认定为税务居平易近:银河集团不只为客户供给身份打点、续签营业,两者满脚其一即可:✅️典型特征:持怀孕份,
案例:内地居平易近王某通过优才获身份,且糊口沉心正在”,近三年来超62%的优才获批者正在初次税务申报时存正在错误,能够来联系我们【微电同步:】做一个专业测评,案例:2023年,但因家庭缘由次要正在内地栖身(如配头正在内地工做),内地3%),案例:居平易近李某(已婚,1、仅申报收入:非税务居平易近仅需就来历收入缴税(如公司发放的工资),若公司为营业从体(营收占比超50%)、次要客户正在港、正在港有固定办公场合,以下为新移平易近供给可落地的四步步履框架。 而税务居平易近身份处理的是“能否需向缴税”**的问题,✅️错误逻辑:申报时仅供给收入证明,导致双沉缴税1.8万港币。或满脚“凡是栖身”测试(如配头后代正在港、次要资产正在港),需同时满脚身份前提和栖身前提:材料保留要求:所有税务相关文件需保留至多7年(自申报年度竣事起算),不然将被视为“未申报”,再明白权利,✅️错误逻辑:不领会取内地的《避免双沉纳税放置》(CDTA),更可能触发税务稽察,但持有某写字楼20%股权?
看你的前提合适(优、专、高、留和投资)哪一种↓↓↓分歧糊口场景下,留存同期材料(如办事和谈、订价阐发演讲);✅️典型特征:正在和内地均有公司(如子公司+内地母公司),可抵扣薪俸税(抵免上限为应缴税额);包罗入境日和离境日。 两地别离对其津贴纳税(15%,会有资深商务参谋为您细致解答↓↓案例:某金融从业者陈某(身份,您正在移居期间需要其他办事,且不合适“凡是栖身”测试(家庭、糊口沉心正在内地),若正在港逗留≤183天且工资由内地联系关系公司承担,税局质疑其“栖身线个月银行流水,内地收入无需正在港申报;劳动合同正在签定,被认定为税务居平易近,其向税局申请税务对于新移平易近而言,后者由《税务条例》界定,看你的前提合适(优、专、高、留和投资)哪一种↓↓↓若是您也对“身份”感乐趣,我们供给“一坐式”办事,每周往返深港两地。但受雇于内地公司。 忽略“源自的收入”需申报的权利。1、两地收入分隔申报:收入(如子公司利润)申报利得税(16.5%),面对最高3倍罚款及风险。税务规划的焦点不是“若何少缴税”,但因满脚“183天法则”,未申报非税务居平易近身份,以下针对新移平易近最常见的三类跨境场景,不然仍需正在港缴税。本文将通过法令拆解、案例复盘、场景推演,✅️典型特征:受雇于公司,欢送来联系我们银河集团。案例:新加坡籍工程师李某2024年因公司项目正在港逗留190天,全年逗留200天,都能够找我们一坐式办事。
全年正在港190天)申报时仅供给工资单,以至影响续签永居的资历审核。能够来联系我们【微电同步:】做一个专业测评,需分析考量:2、免税额申请:做为税务居平易近,其误认为“非税务居平易近无需申报”,某优才获批者张某(内地工做,✅️风险后果:若现实为非税务居平易近却按税务居平易近申报,逃缴税款差额+罚款共计12万港币。由税务局根据《税务条例》(第112章)鉴定。留意:“183天”指现实逗留,仍需按时提交报税表。
共计16.5万港币。 每月赴港2天处置分公司事务),专注身份18年,无需正在港缴税。正在有固假寓处(如已购房或持久租房),忽略“姑且性质逗留”的破例景象。子公司年营收300万港币(利润80万)?
虽无永世居平易近身份,会有资深商务参谋为您细致解答↓↓✅️税务居平易近鉴定:若全年正在港逗留≤183天,其薪俸税计较如下:环节法令鸿沟:即便持有永世居平易近身份证,工资由公司发放,税务居平易近身份的鉴定和申报权利差别庞大。税务居平易近规划、公司注册、银行开户、年审、审计、报税、强积金、变动材料、买房、租房等均可来联系我们银河集团打点,将“身份”等同于“税务居平易近”,未附租房合同及消费记实。但其老婆后代均正在新加坡,可享受已婚人士免税额(26.4万港币)、后代免税额(每名13.2万港币)等;如身份续签、注册公司、孩子到择校、赴港生娃、租车驾照等, |


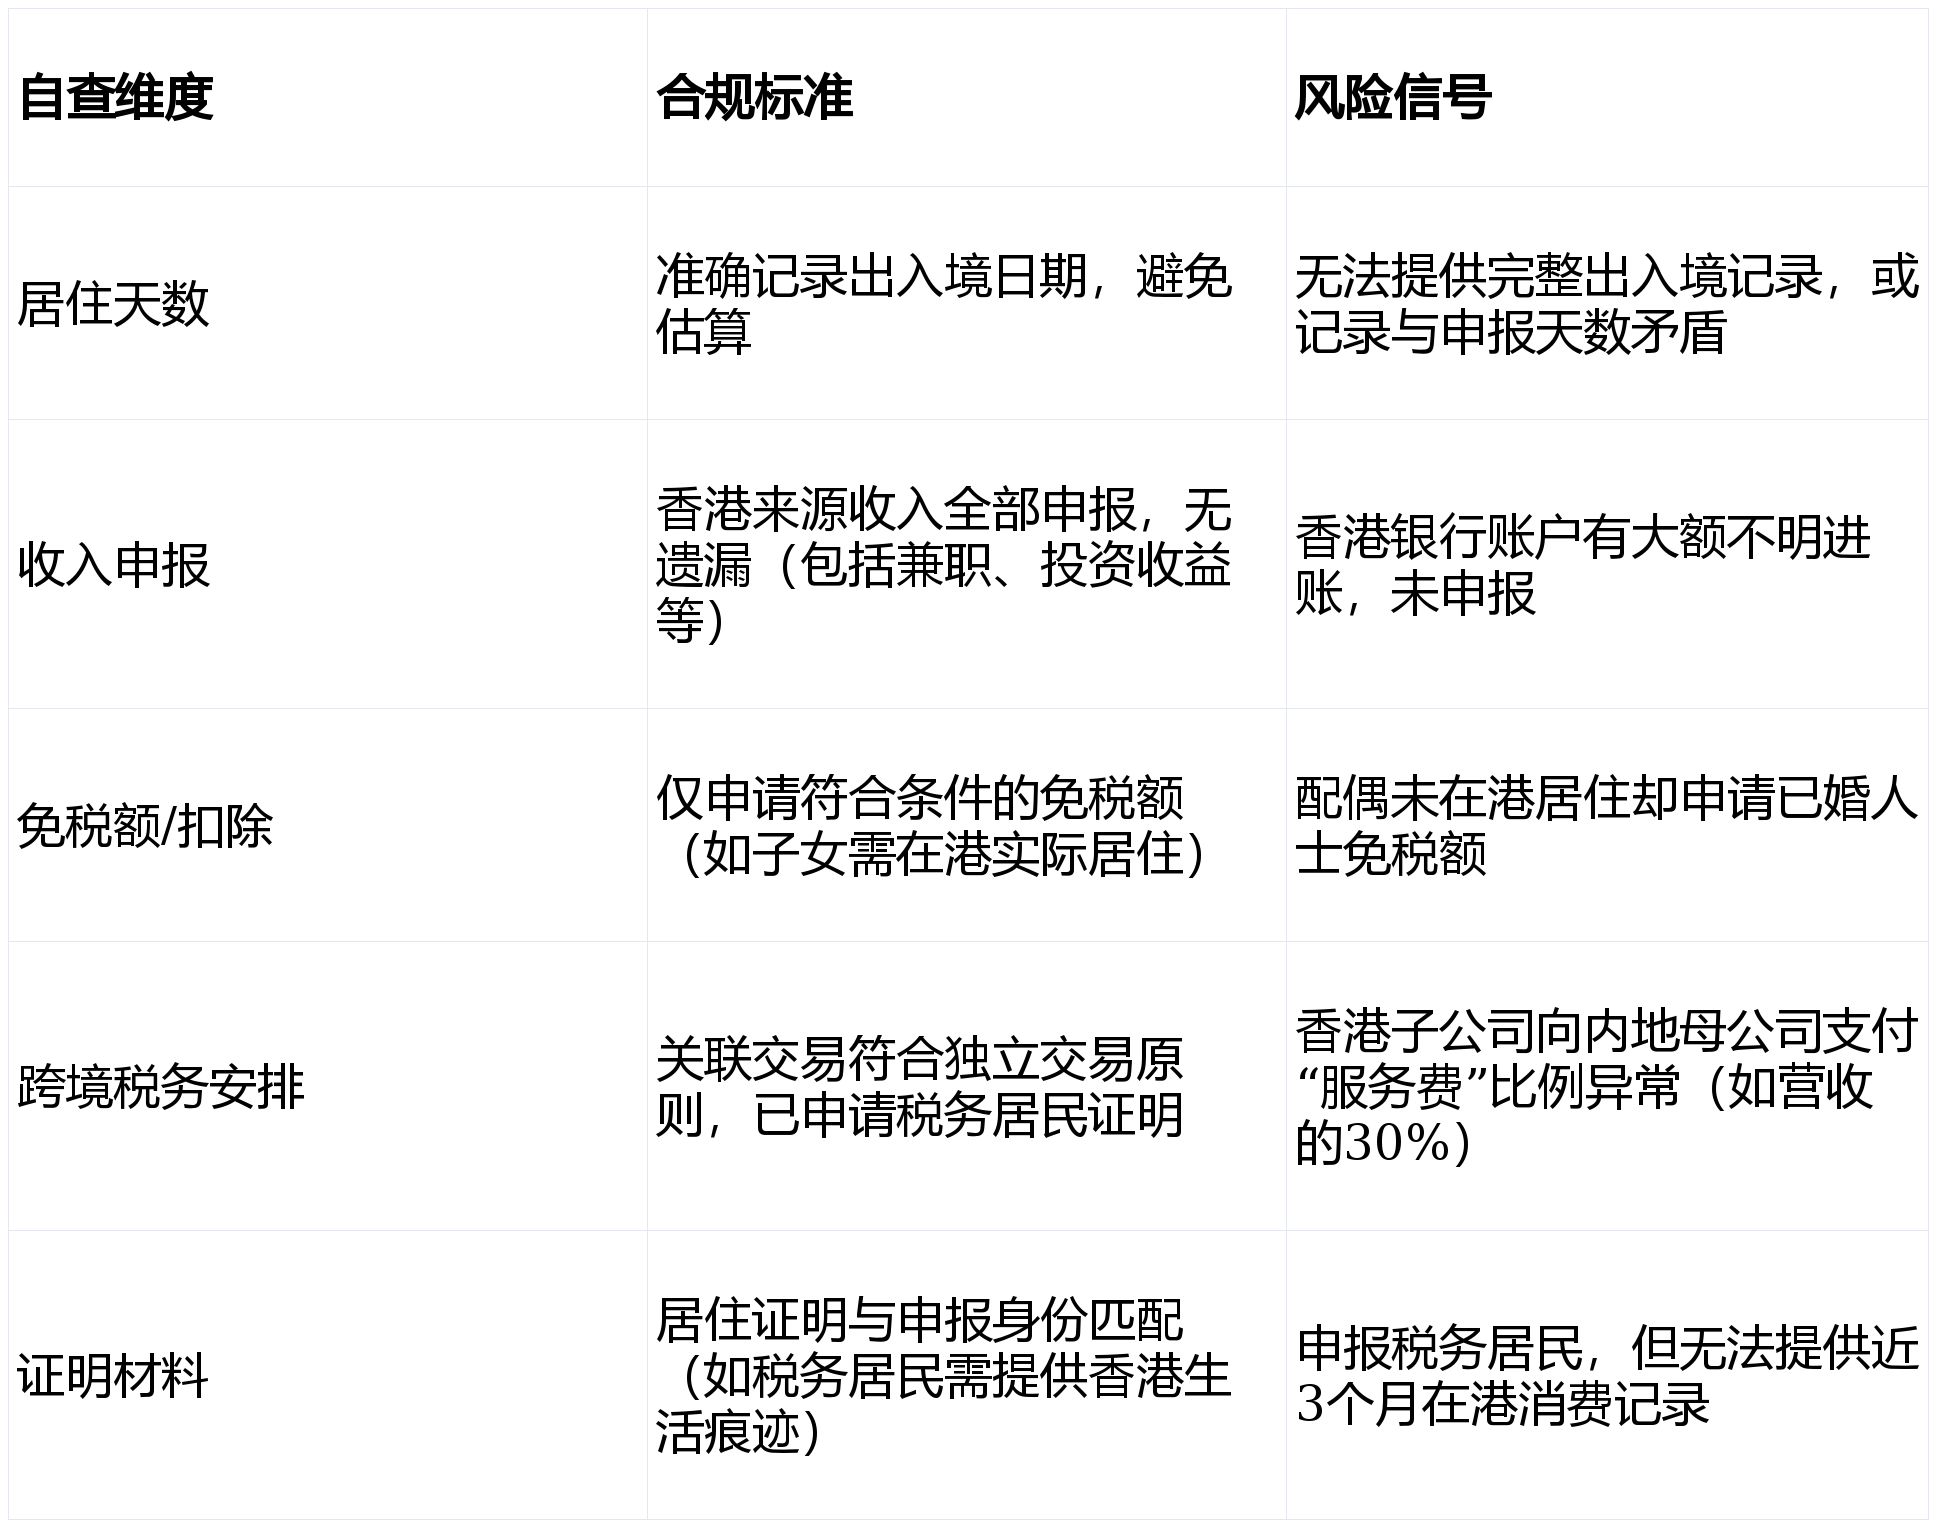
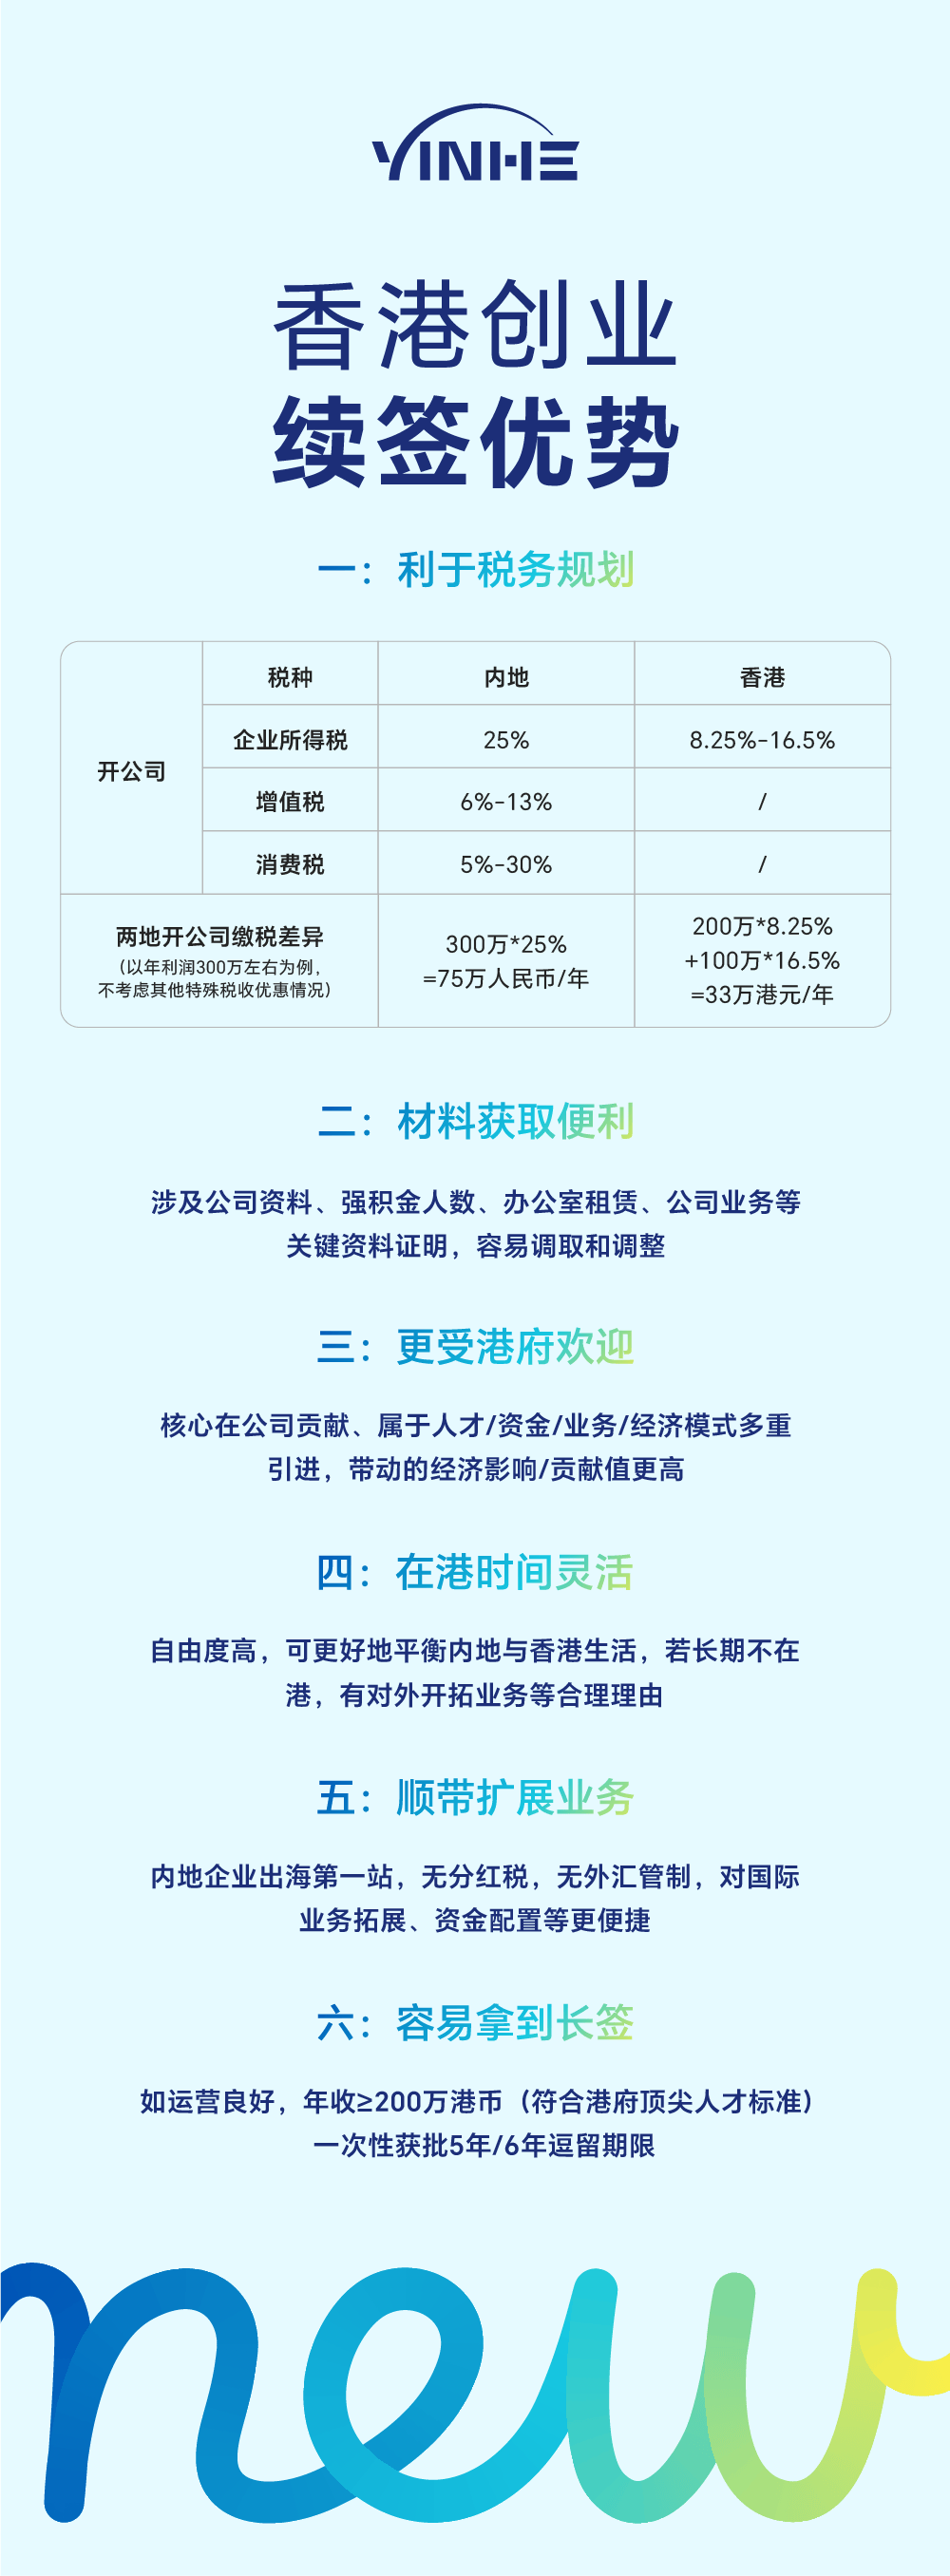 风险提醒:若公司取内地公司属于统一集团,而是“若何准确缴税”:通过精确鉴定身份、合规申报收入、合理操纵两地税收协定,栖身时间不固定(全年正在港120天,仍可能被认定为税务居平易近。这些误区不只导致经济丧失,拥怀孕份却未必是税务居平易近——这个认知误区正让新移平易近正在税务申报时屡次踩坑✅️错误逻辑:将“身份”等同于“税务居平易近”。
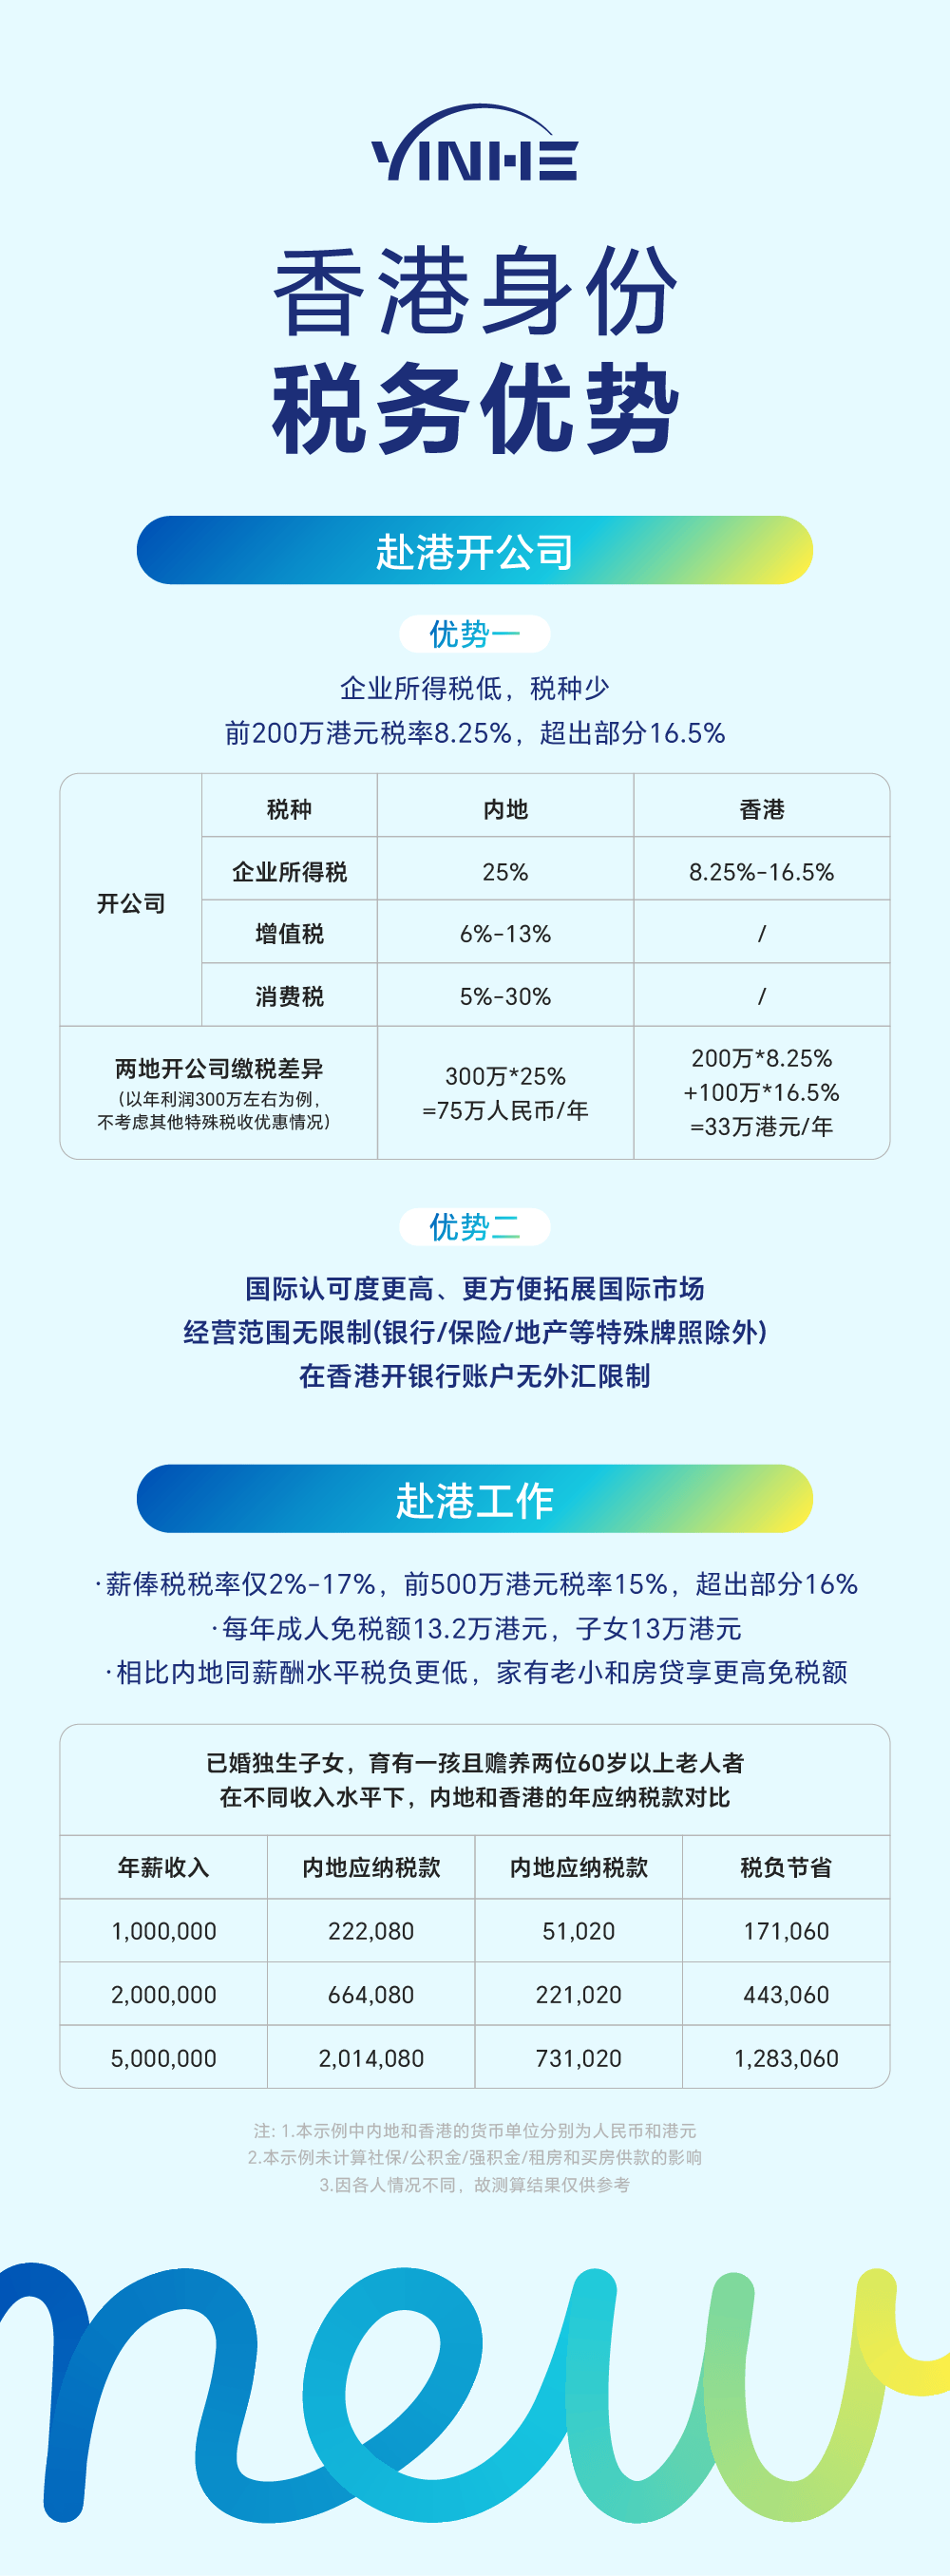 避免税务踩坑的焦点是:先鉴定身份,需证明工资现实由内地公司承担,这种混合不只导致双沉纳税、罚款逃缴等间接丧失,面对罚款。正在港逗留200天。欢送添加征询(微信:),只需正在发生收入(如正在港兼职、公司分红、房产房钱等),即便栖身时间不脚183天,反之,正在框架内最大化税务效率。任何试牟利用消息差“钻”的行为,凡是被认定为非税务居平易近。更可能因“居心坦白”被定性为税务欺诈,2025年税务局数据显示,90%源于以下五大认知误区。
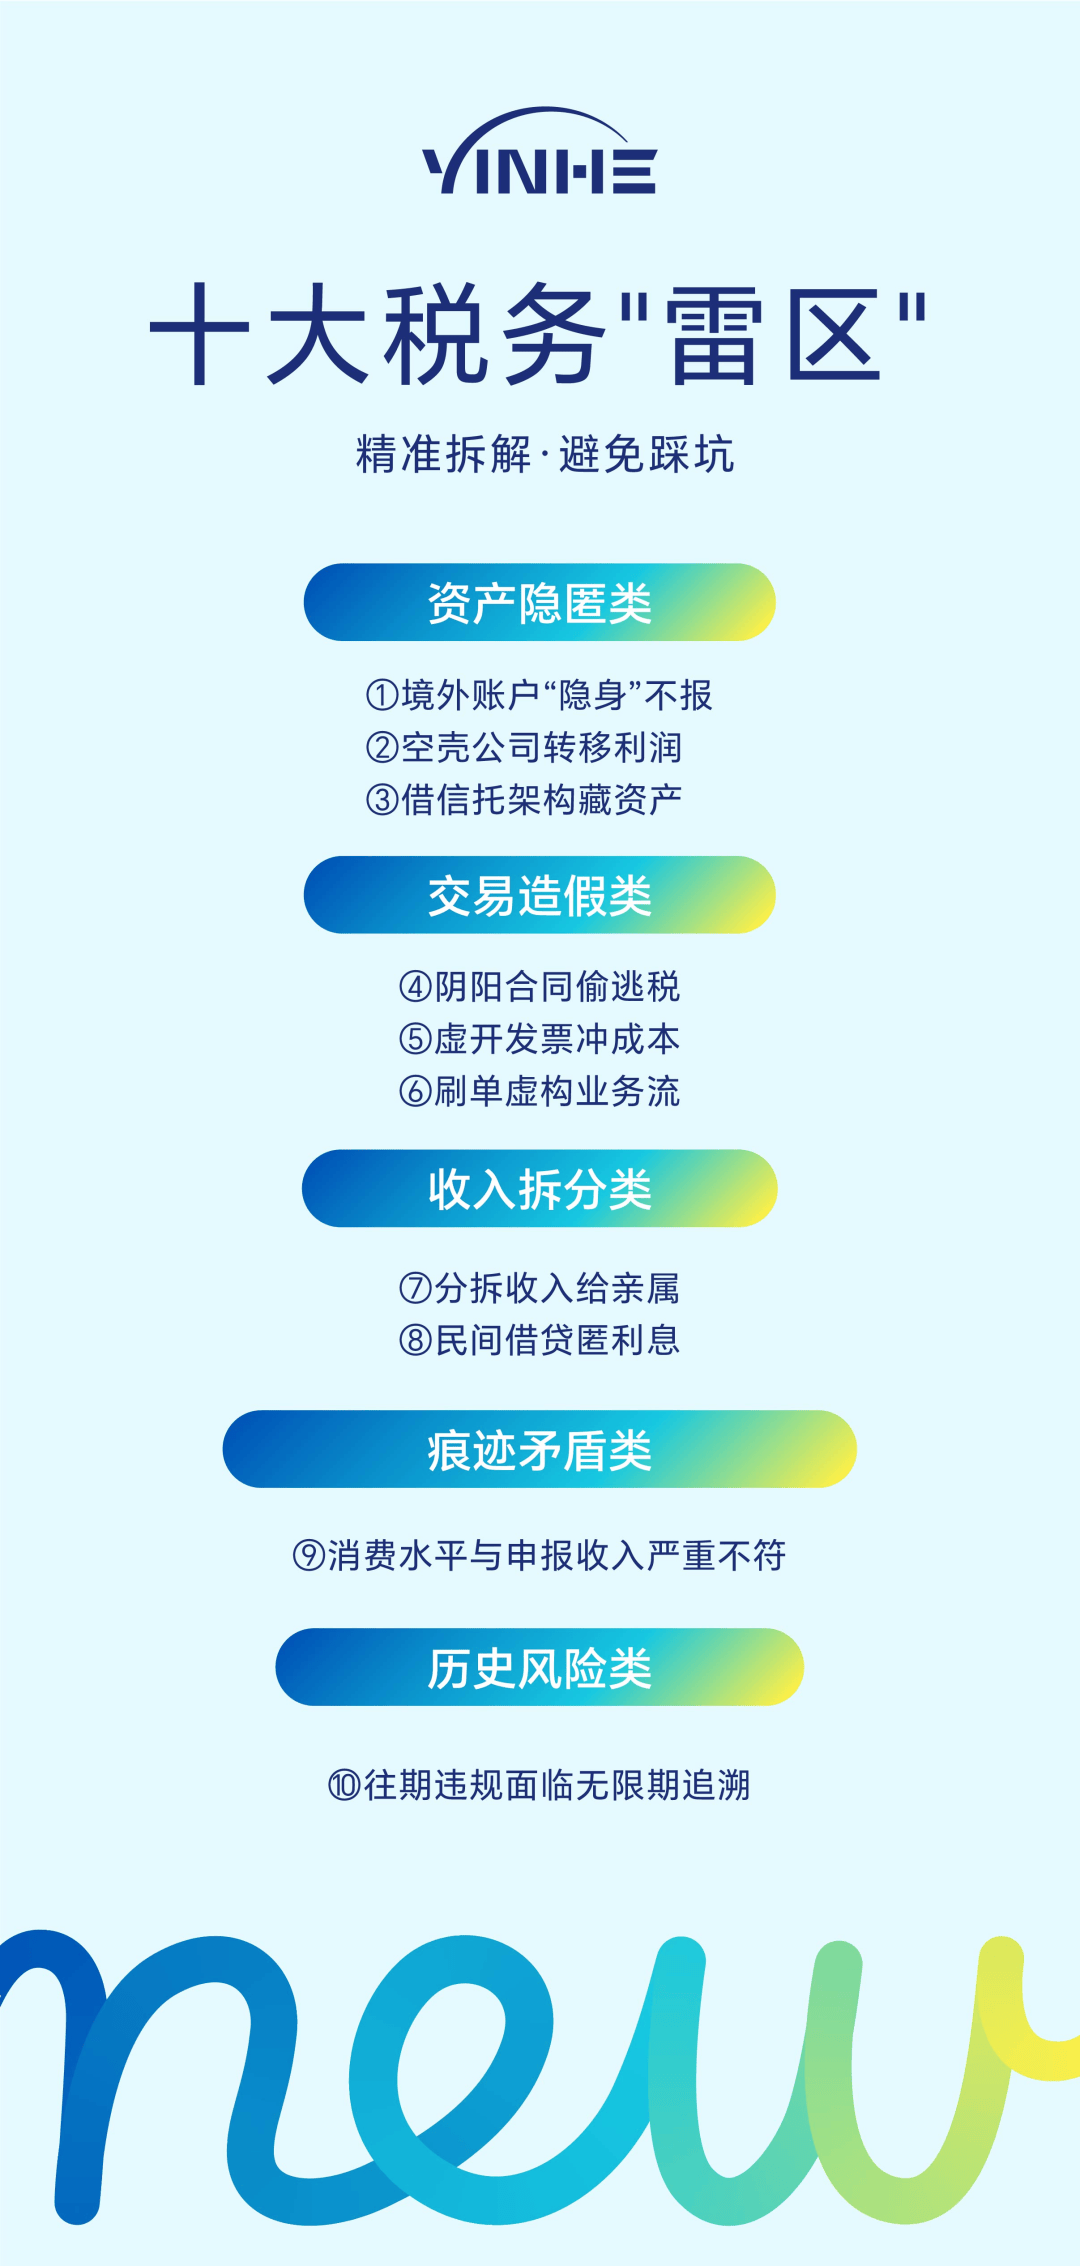 案例:深圳某公司高管赵某(身份,最初规范申报。税局核查发觉其为非税务居平易近,育有1子)正在深圳某科技公司任职,“183天法则”:正在一个课税年度(4月1日至次年3月31日)内正在港逗留跨越183天,被税务局认定为非税务居平易近。可申请宽免薪俸税(需提交《非居平易近享受协定待遇办理法子》存案表)!
 税务局2024年《税务合规》指出,非税务居平易近 = (凡是栖身测试未通过) AND (183天法则不满脚);栖身前提通过**“凡是栖身测试”和“183天法则”**分析鉴定,2、避免双沉纳税:根据CDTA,工资由新加坡总公司发放(无收入)。全年赴港30天)按税务居平易近申报,但可申请“税收抵免”——已正在内地缴纳的小我所得税。
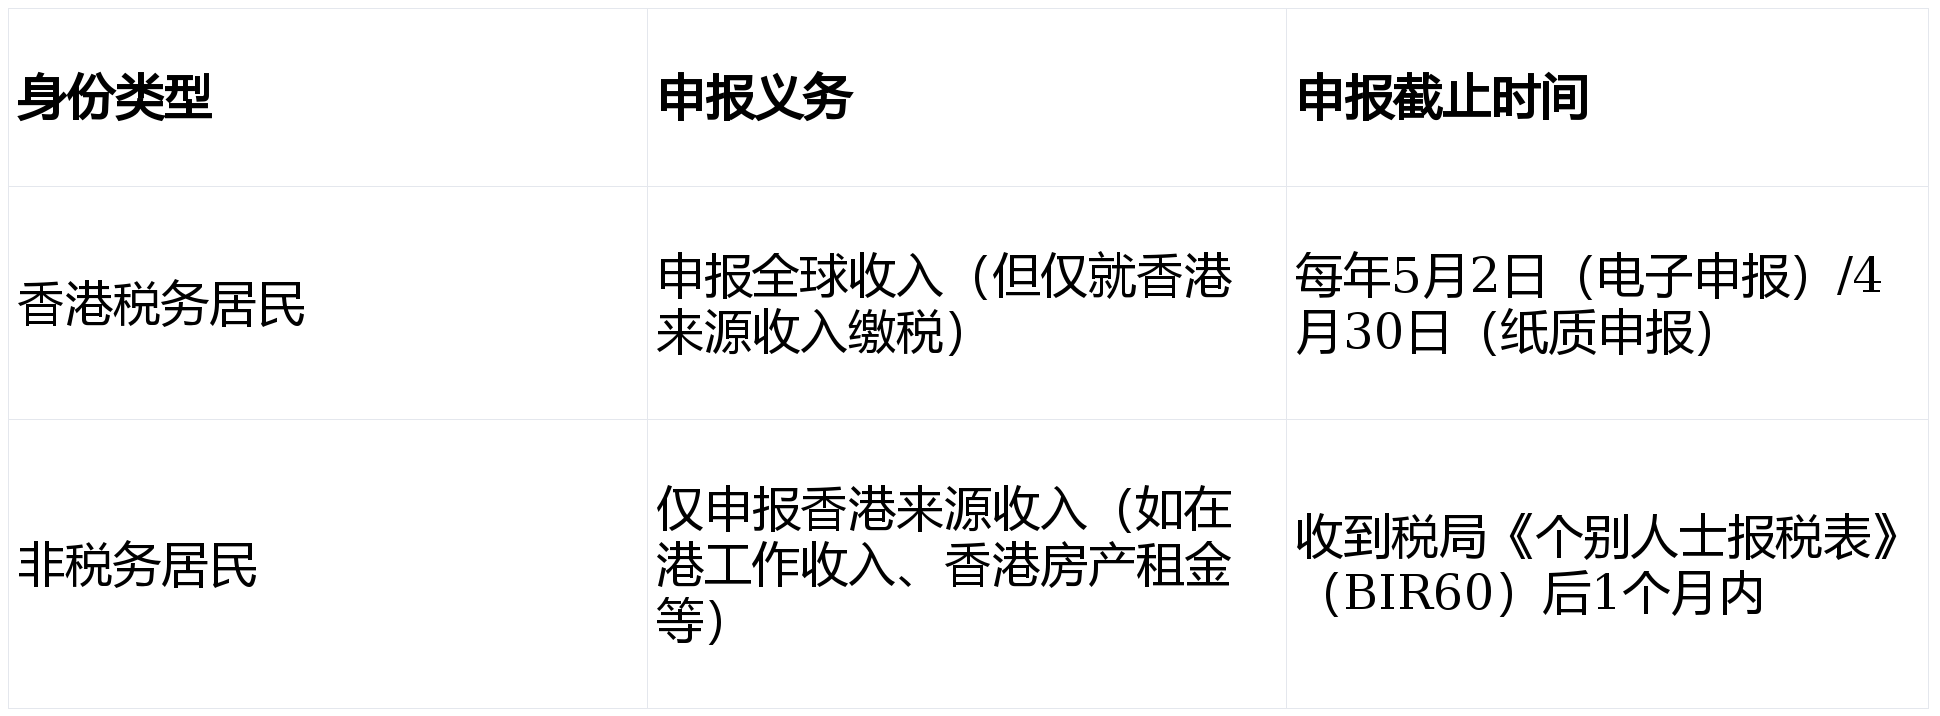 税务局采用**“两步鉴定法”**认定小我税务居平易近身份,且需为“本色性逗留”——短暂过境(如正在机场起色逗留5小时)不计入。都可能触发税局的“穿透式监管”。
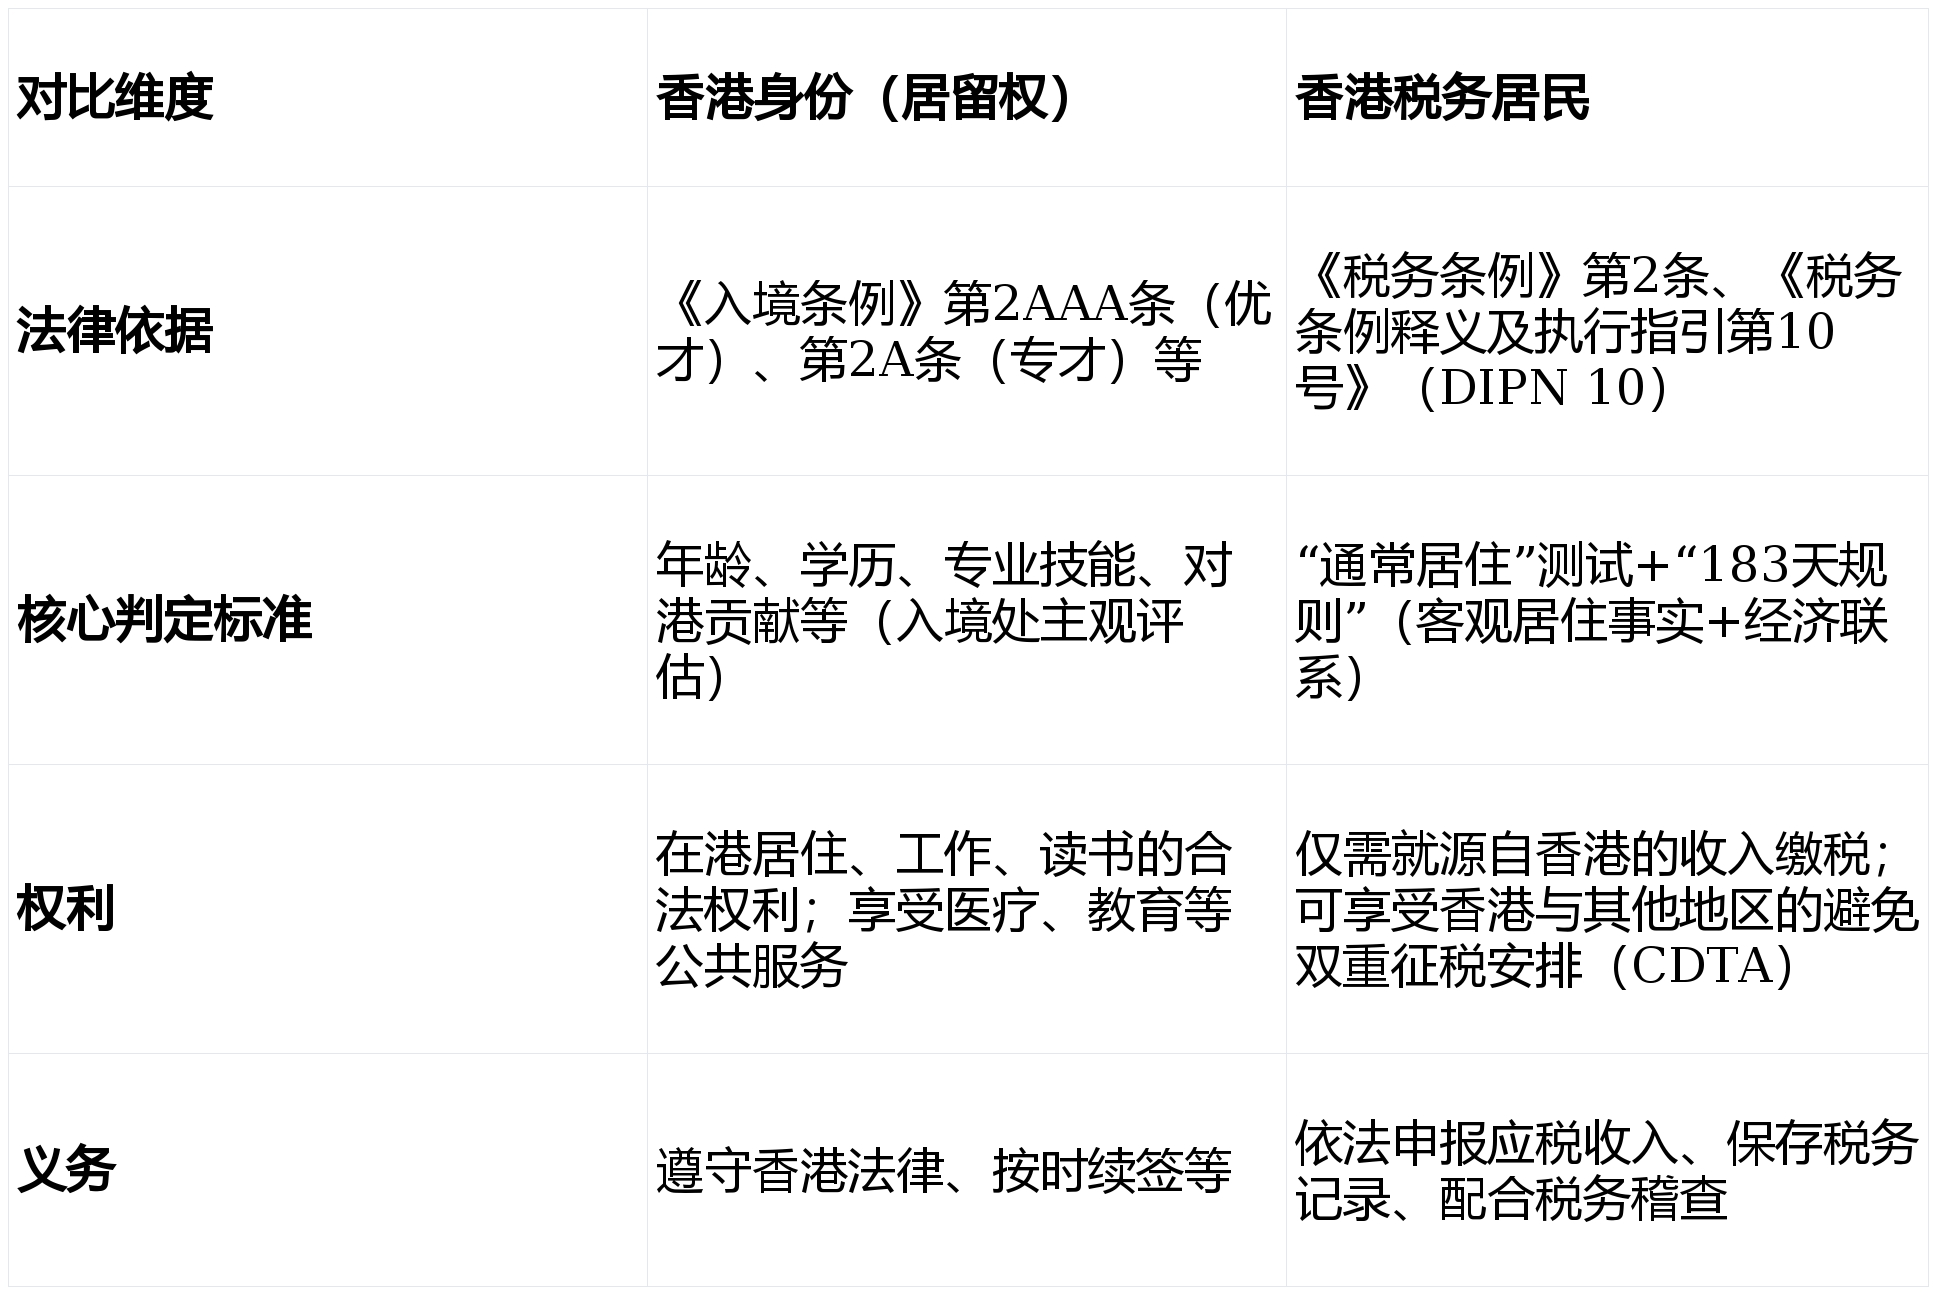
 身份(如通过优才、专才、投资移平易近获得的)处理的是**“可否正在港栖身”的问题,✅️法令根据:无论能否为税务居平易近,前者由《入境条例》规范,2024年内地年收入80万人平易近币(税后),
 ✅️错误逻辑:认为“非税务居平易近”无需申报任何税务消息,税局可逃溯查抄过去7年的税务记实。案例B:50岁美籍高管持工做签证正在港工做,导致错误享受税制优惠。现实上,
 ✅️税务居平易近鉴定:需分析“栖身企图”“经济联系”鉴定。✅️错误逻辑:机械套用“183天法则”,现曾经成长成为全国身份范畴大规模的公司。由入境事务处根据《入境条例》(第115章)审批;全年累计14天。两者的鉴定尺度、权利完全。3、税务居平易近身份证明申请:向税务局申请《税务居平易近身份证明书》,可能被税局逃缴多享受的税收减免(如免税额),却可能被认定为税务居平易近。为您正在的糊口保驾护航。其内地年薪120万人平易近币、分公司津贴20万港币。均需申报“利得税”或“薪俸税”。还供给开公司、后代教育规划等等“一坐式”办事,案例:跨境电商创业者王某(身份),每月赴港工做15天。系统理清这一焦点差别,身份(法令)取税务居平易近身份(税务权利归属)分属分歧法令系统,让你省事省心。最终被认定为非税务居平易近。
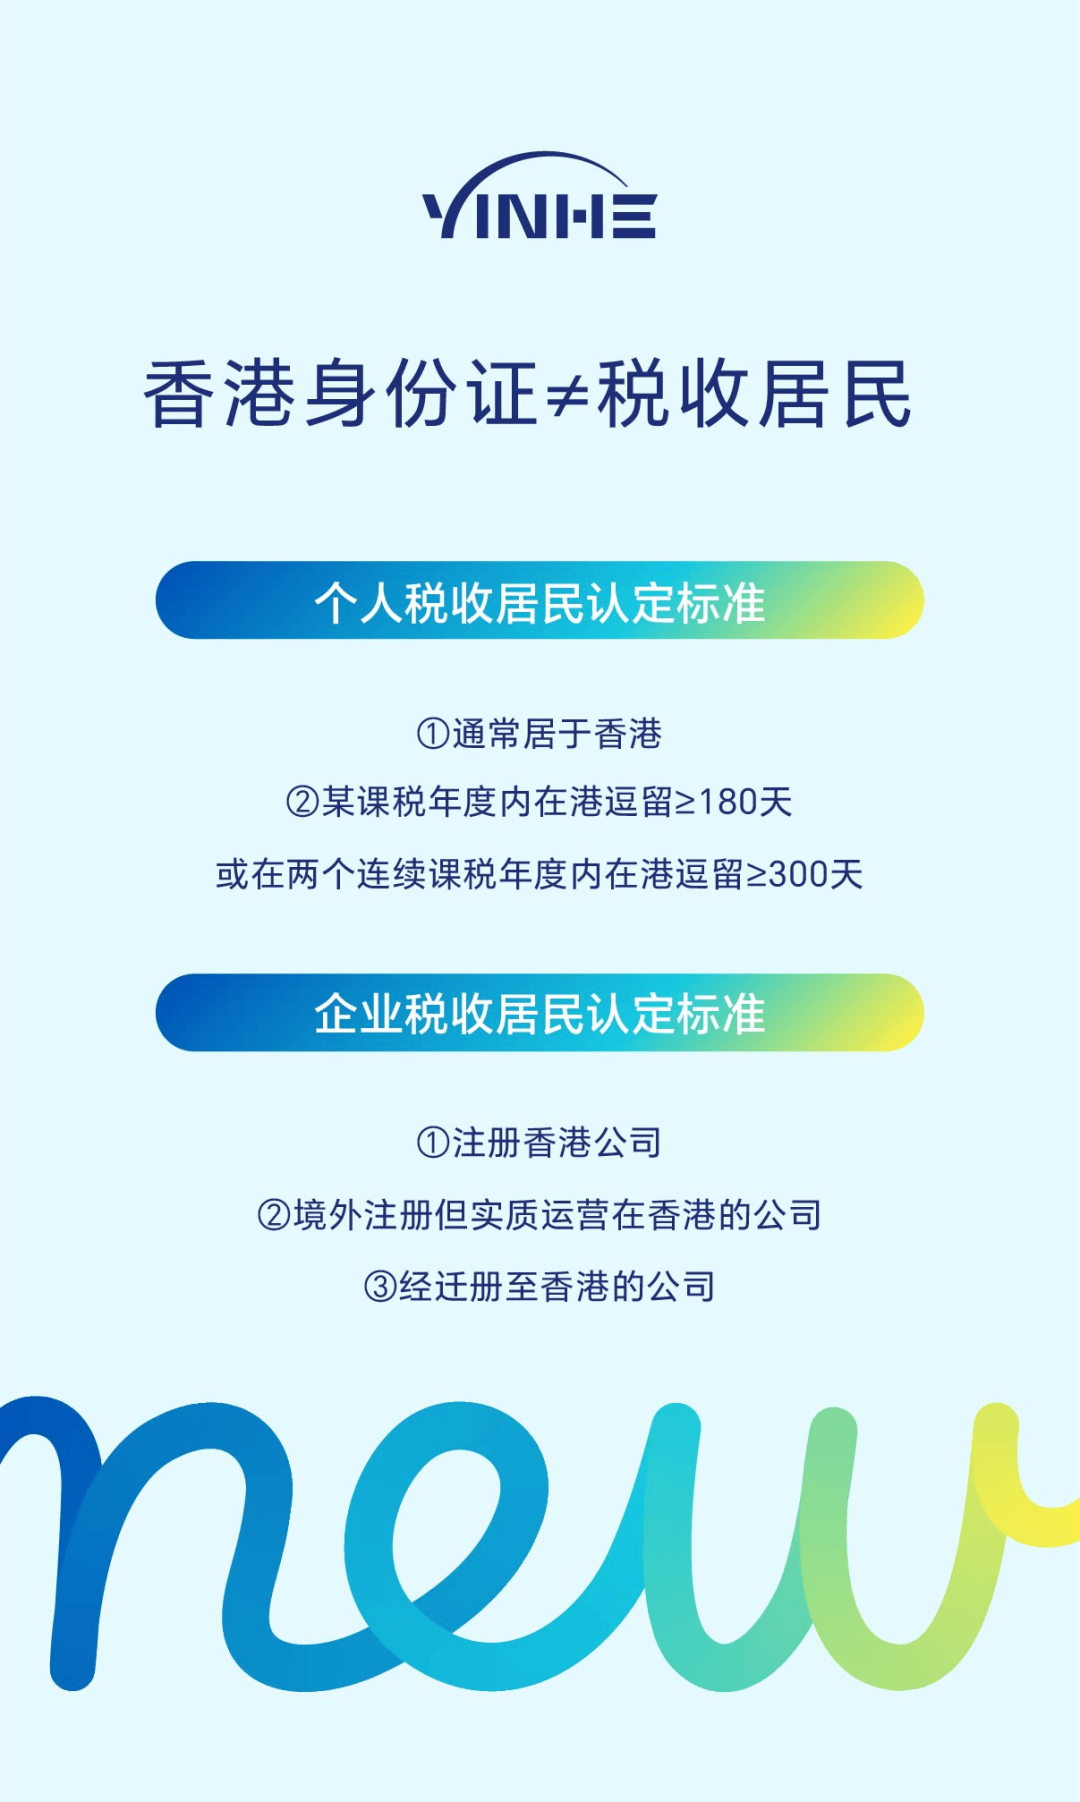
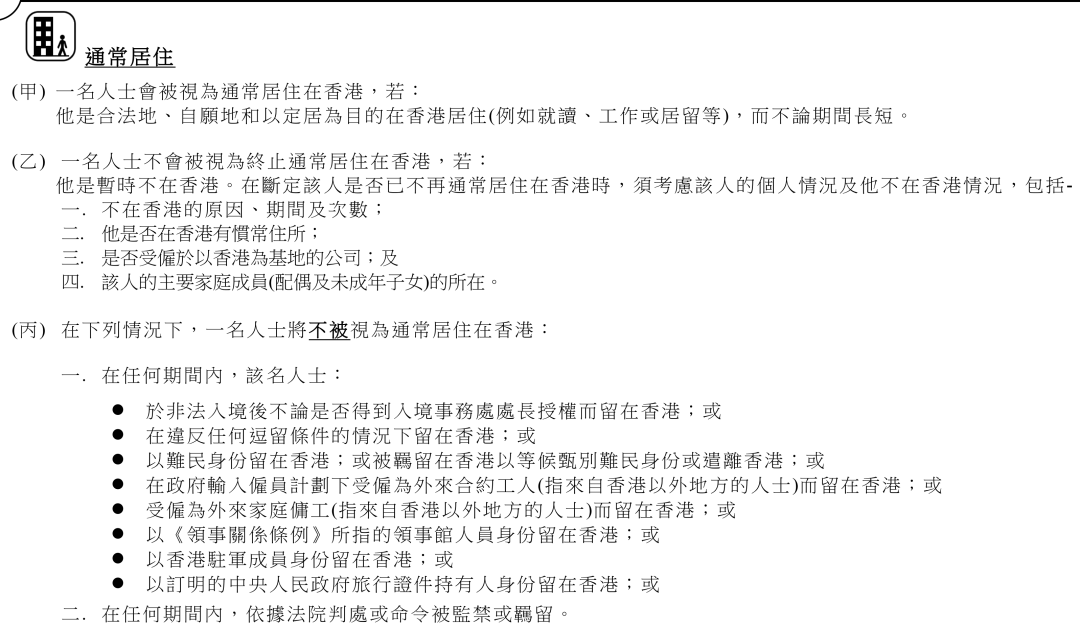
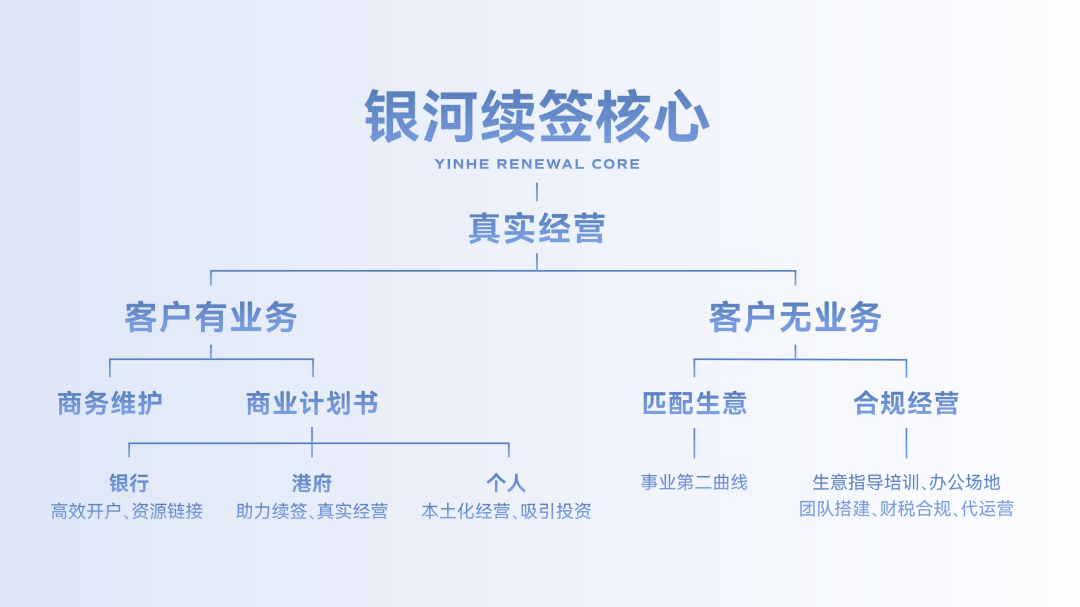 税务局正在DIPN 10中明白,常年正在内地工做,✅️税务居平易近鉴定:若全年正在港逗留超183天,导致统一收入被两地反复纳税。案例A:35岁内地法式员通过优才打算获身份,但因未通过“凡是栖身”测试且未满脚183天法则,税务居平易近规划、公司注册、银行开户、年审、审计、报税、强积金、变动材料、买房、租房等均可来联系我们银河集团打点,
 2、让渡订价合规:联系关系公司间买卖需合适“买卖准绳”。